资本投资投后管理实务 从“投得好”到“管得精”的价值跃迁
在资本市场的宏大叙事中,投资前的尽职调查与交易设计往往占据聚光灯的中心,而投后管理则常被视为交易完成后的“后台工作”。随着市场环境日益复杂、企业成长不确定性增加,越来越多的投资机构意识到:真正的超额收益不仅源于“投得好”,更取决于“管得精”。投后管理已从被动监控的风险防线,演变为主动创造价值的战略引擎。本文将从实务角度,系统剖析资本投资投后管理的核心框架、关键动作与进阶策略。
一、投后管理的价值重塑:不止于风控
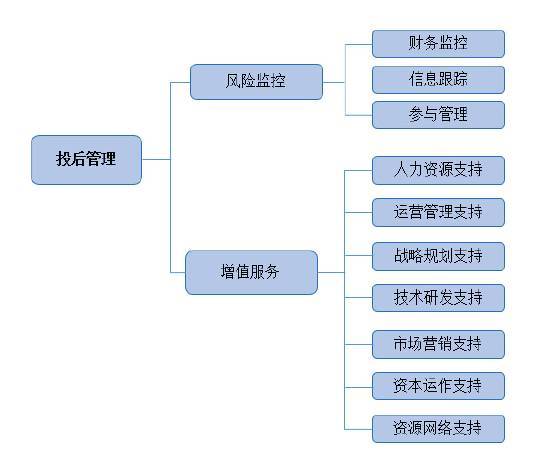
传统观念中,投后管理的主要职能是“看着钱别丢”——通过财务报表监控、重大事项表决来防范道德风险与经营风险。但在当前的竞争格局下,投后管理的内涵已大幅扩展:
- 风险预警与合规底线:确保被投企业规范运作,及时发现经营偏差与合规隐患,是投后管理的基础职能。
- 价值创造与赋能增长:通过战略梳理、资源对接、人才引进、后续融资支持等,帮助被投企业突破瓶颈,实现价值跃升。
- 退出管理的前置化:投后阶段即开始为退出铺路——规范公司治理、优化财务结构、提升资本市场认知,确保退出通道顺畅。
简单来说,优秀的投后管理应实现“底线防守”与“高线赋能”的双重目标。
二、分层分类管理:避免“一刀切”的资源错配
投资组合中的企业千差万别,投后管理资源有限,必须建立分层分类的管理体系:
· 按持股比例与影响力:对控股型企业深度介入运营;对重要参股企业(如持股10%-30%且占董事席位)保持战略影响;对财务性小比例投资则以标准化监控为主。
· 按企业发展阶段:早期项目重点在于商业模式验证与核心团队搭建;成长期企业聚焦于规模化扩张与组织能力建设;成熟期企业则关注资本运作与第二曲线探索。
· 按风险等级:建立动态风险评级模型(如红黄绿灯机制),对高风险企业加密监测频率、提前制定预案。
三、核心管理动作的实务要点
- 治理层参与:从“橡皮图章”到“有效制衡”
派出董事、监事或观察员是投后管理的关键抓手。实务中需避免两种极端:一是不闻不问,仅签字盖章;二是越界干预,替代管理层决策。有效做法包括:
- 建立派出人员履职清单与议事规则,明确哪些事项需提前内部论证、如何表达股东意见;
- 定期获取董事会材料并形成内部解读报告,对重大投资、关联交易、高管薪酬等事项进行专项风险评估;
- 通过董事会推动被投企业完善内控体系与信息化建设,而非仅靠事后审计发现问题。
- 财务监控与分析:穿透数据看见经营本质
财务监控是投后管理的常规动作,但若仅收集报表则流于形式。实务要点有:
- 建立月度/季度关键指标看板,不仅看收入利润,更要关注现金流、客户留存、单位经济模型等先行指标;
- 设置偏差预警阈值(如预算完成率低于80%、毛利率环比下降5个百分点等),触发后启动专项分析;
- 对资金使用进行穿透式管理,尤其关注大额资金支出与关联方资金往来,防范资金挪用风险。
- 战略与经营赋能:做“帮忙不添乱”的伙伴
赋能是投后管理的价值放大器。实践中可聚焦:
- 战略校准:每年协助管理层复盘战略假设,利用投资机构的多行业视角提供跨界参考;
- 资源对接:系统性梳理被投企业需求清单(客户、供应商、人才、政策),与投资机构生态资源匹配,做“高频小对接”而非“一次性大活动”;
- 人才输送:针对关键岗位(CFO、COO、销售负责人)建立人才库,提供候选人推荐与背景调查支持;
- 后续融资:提前规划融资节奏,协助打磨商业计划书、对接潜在投资人,并在条款谈判中提供建议。
- 退出前置管理:将退出思维嵌入投后日常
投后阶段应为退出做好四项准备:
- 治理规范化:按上市或并购标准提前梳理三会运作、关联交易、同业竞争等问题;
- 财务合规化:推动规范财务核算、税务筹划与内控审计,避免临门一脚的硬伤;
- 股权结构清晰化:关注代持清理、期权池设置等影响交易结构的事项;
- 资本市场预期管理:通过行业报告发布、媒体沟通等方式提升企业市场认知度。
四、信息获取机制:不要只依赖财报
投后管理最常见的信息不对称源于“只看报表不管现场”。实务中需构建多渠道信息网络:
· 定期现场走访:每季度至少一次深度访谈管理层与核心骨干,参观生产/研发现场;
· 非正式沟通:与中层干部、外部审计师、大客户保持适度交流,获取交叉验证信息;
· 系统直联:在条件具备时接入企业ERP或财务系统,实现关键数据实时监测;
· 外部舆情与数据监测:跟踪行业政策变化、竞争对手动态、客户投诉等公开信息。
五、投后管理的组织与考核
许多机构将投后视为“兼职工作”,导致管理流于形式。建议:
- 专人专岗:中大型机构应设立独立的投后管理部门,小型机构可设置投后责任人制度;
- 投后前置:在投资决策阶段即明确投后管理方案,包括关键风险点与赋能计划,作为投资协议的补充条款;
- 考核激励:将投后管理成效纳入投资团队考核(如被投企业估值变动、赋能项目落地率、退出IRR贡献),避免投前投后两张皮。
·· 及时清理:对长期无望的低效资产果断采取重组、转让或清算措施,释放管理精力。
投后管理的本质是“伴随企业成长的价值管理”。它需要投资人具备双重素养:既要有投资家的战略眼光,又要有企业家的落地思维。在这一过程中,建立分层分类的管理框架、把握治理参与的分寸感、强化信息获取的穿透力、并前瞻性规划退出路径,是将投后从成本中心转化为价值中心的关键。唯有如此,资本方能不仅是“资金提供者”,更成为企业成长道路上可信赖的同行伙伴。
如若转载,请注明出处:http://www.jinyouinv.com/product/44.html
更新时间:2026-11-21 10:28:36